4,8
/ 5
488 echte Kundenbewertungen
Quellen:
Google (306)
Herold (182)
Stand: September 2026 · gilt für Deutschland
In Deutschland ziehen Sie von den Arbeitskosten Ihrer Badsanierung 2026 noch 20 Prozent direkt von der Steuer ab, höchstens 1.200 Euro im Jahr. Ab 2027 sollen es nach dem Regierungsentwurf nur noch 15 Prozent und 900 Euro sein. Der Rechner zeigt, was das für Ihr Bad bedeutet, auch wenn Sie die Zahlung über den Jahreswechsel aufteilen. Für Österreich gelten andere Regeln (siehe Kasten unten).
 Geprüft von Julien El-Bahy, bazuba ZentraleStand: 23. September 2026 · Grundlage: § 35a EStG und Regierungsentwurf vom 2. September 2026
Gilt für Deutschland. In Österreich ist der Handwerkerbonus seit Februar 2026 ausgelaufen, für den barrierefreien Umbau gibt es dort Förderungen der Bundesländer.
Stand: 23. September 2026. Geprüft von Julien El-Bahy (bazuba Zentrale). Dieser Text ersetzt keine Steuerberatung. Maßgeblich ist Ihr Einzelfall, im Zweifel fragen Sie Ihr Finanzamt, eine Steuerberatung oder einen Lohnsteuerhilfeverein.
Tragen Sie nur die Arbeitskosten ein. Der Rechner zeigt, was Sie 2026 absetzen, was nach der geplanten Regel ab 2027 übrig bliebe und was eine Aufteilung der Zahlung über den Jahreswechsel bringt.
Nur Lohn, Fahrt- und Maschinenkosten, ohne Material. In unseren Angeboten steht der Lohnanteil getrennt.
Bezahlen Sie 2026, sparen Sie 300 € mehr als nach der geplanten Regel für 2027.
Zahlen Sie alles 2026, zählen nur 6.000 €, der Rest von 0 € bringt steuerlich nichts. Überweisen Sie einen Abschlag bis 31. Dezember 2026 und den Rest im Januar, sparen Sie 0 € mehr.
Deutschland, § 35a EStG. Der Höchstbetrag gilt je Haushalt und Jahr für alle Handwerkerleistungen zusammen, andere Rechnungen im selben Jahr zählen mit. Die Kürzung ab 2027 ist ein Regierungsentwurf und noch nicht beschlossen. Keine Steuerberatung.
2026 gelten noch 20 ProzentWas Sie bis 31. Dezember 2026 überweisen, zählt nach geltendem Recht mit 20 Prozent. Wir sanieren meist in wenigen Tagen und weisen den Lohnanteil auf der Rechnung getrennt aus.
| Weg | Für wen | Was es bringt |
|---|---|---|
| Steuerbonus§ 35a EStG | Eigentümer und Mieter, die im eigenen Haushalt sanieren lassen | 20 % der Arbeitskosten, höchstens 1.200 € im Jahrab 2027 geplant 15 %, höchstens 900 € |
| Außergewöhnliche Belastung§ 33 EStG | Wer den Umbau aus gesundheitlichen Gründen braucht, mit Attest oder Pflegegrad-Bescheid vor Baubeginn | Gesamtkosten inklusive Materialabzüglich der zumutbaren Belastung |
| Pflegekasse§ 40 SGB XI | Personen mit Pflegegrad 1 bis 5, Antrag vor Baubeginn | bis 4.180 € je Personbis 16.720 €, wenn vier Personen profitieren |
| Werbungskosten§ 21 EStG | Vermieter | 100 % im Jahr der Zahlungbei Erhaltungsaufwand, Material eingeschlossen |
Alle Wege gelten in Deutschland. Pflegekasse oder KfW und Steuerbonus gibt es nicht für dieselbe Maßnahme, dafür braucht es getrennte Rechnungen. Energetische Arbeiten nach § 35c EStG stehen bei den Eigentümern. Den KfW-Zuschuss 455-B kann man seit 31. Juli 2026 nicht mehr beantragen, der KfW-Kredit 159 läuft weiter.
Selbstnutzende Eigentümer holen sich über § 35a Abs. 3 EStG einen Teil der Handwerkerkosten direkt vom Finanzamt zurück. Die Regel ist einfach: 20 Prozent der Arbeits-, Fahrt- und Maschinenkosten, gedeckelt auf 6.000 € pro Jahr und Haushalt, ergeben eine maximale Steuerersparnis von 1.200 € jährlich. Anders als bei Werbungskosten wird dieser Betrag direkt von der Steuerschuld abgezogen und ist damit unabhängig vom persönlichen Steuersatz. Der Haken steckt im Detail, denn Material und Bargeld sind ausgeschlossen, und seit dem Jahressteuergesetz 2024 sind die formellen Voraussetzungen verschärft.
Nach dem Regierungsentwurf vom 2. September 2026 sollen Handwerkerleistungen ab 2027 nur noch mit 15 statt 20 Prozent absetzbar sein, höchstens mit 900 statt 1.200 Euro im Jahr. Beschlossen ist das noch nicht. Maßgeblich ist das Jahr der Zahlung: Was Sie 2026 überweisen, zählt nach geltendem Recht mit 20 Prozent.
Begünstigt sind ausschließlich Arbeiten, die ein Fachbetrieb im bestehenden Haushalt erbringt. Dazu zählen Demontage und Einbau von Wanne, Dusche, Waschtisch und WC, Fliesen- und Verfugungsarbeiten, Sanitärinstallation, Elektroarbeiten im Bad, Verputz, Malerarbeiten sowie die Beschichtung von Wanne oder Fliesen. Auch die Anfahrt und der Einsatz von Maschinen fallen unter die Begünstigung, sofern sie auf der Rechnung gesondert ausgewiesen sind.
Die formellen Hürden wurden zum Veranlagungszeitraum 2025 deutlich verschärft. Wer die Steuerermäßigung in Anspruch nehmen will, braucht zwingend eine Rechnung, die Arbeits- und Materialkosten getrennt ausweist, und muss den Rechnungsbetrag auf das Konto des Handwerkers überweisen. Diese Pflicht gilt seit dem Jahressteuergesetz 2024 ausnahmslos und auch dort, wo die Rechtsprechung zuvor Erleichterungen zugelassen hatte (BFH, Urteil vom 12. April 2022, Az. VI R 2/20). Die Rechnung muss auf den Steuerpflichtigen lauten, eine Überweisung von einem Dritten reicht nicht mehr.
Liegen die Arbeitskosten einer Badsanierung über dem Höchstbetrag von 6.000 €, lässt sich die Steuerersparnis durch eine geschickte Verteilung der Zahlung über zwei Veranlagungszeiträume nahezu verdoppeln. Maßgeblich ist nach § 11 Abs. 2 EStG das Abflussprinzip, also das Datum der Überweisung. Wer die Schlussrechnung über den Jahreswechsel splittet, hebelt damit den jährlichen Deckel zweimal.
Voraussetzung ist, dass die Abschlagsrechnung vor dem Jahreswechsel tatsächlich überwiesen wird und die Schlussrechnung erst im Folgejahr fällig ist. Eine reine Datumsverschiebung auf der Rechnung ohne entsprechende Zahlung reicht nicht — maßgeblich ist nach § 11 Abs. 2 EStG ausschließlich der Geldfluss. Beim Wechsel von 2026 auf 2027 wirkt zusätzlich die geplante Kürzung: Die im Januar 2027 gezahlten 4.000 € brächten dann 600 € statt 800 €.
Wer im Rahmen der Badsanierung die Heizung erneuert, eine Wärmepumpe einbinden lässt oder eine Lüftungsanlage zur Feuchtigkeitsregulierung installiert, kann statt § 35a die deutlich attraktivere Förderung nach § 35c EStG nutzen. Dort sind 20 Prozent der gesamten Kosten verteilt auf drei Jahre absetzbar (7 Prozent im Jahr des Abschlusses, 7 Prozent im Folgejahr, 6 Prozent im dritten Jahr), gedeckelt auf 40.000 € je Objekt — Material eingeschlossen. Voraussetzung sind ein Gebäudealter von mindestens 10 Jahren, die Ausführung durch ein anerkanntes Fachunternehmen und die amtliche Fachunternehmer-Bescheinigung. Eine Doppelförderung mit § 35a oder KfW-Mitteln für dieselbe Maßnahme ist ausgeschlossen.
Den Steuerbonus nach § 35a EStG bekommt, wer die Arbeiten im eigenen Haushalt beauftragt und bezahlt. Eigentum am Haus ist dafür keine Voraussetzung. Es kommt darauf an, wer die Rechnung erhält und überweist.
Beauftragen Sie die Sanierung selbst, zum Beispiel eine neue Wannenbeschichtung oder eine Badewannentür mit Zustimmung des Vermieters, gilt für Sie dasselbe wie für Eigentümer: 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr. Die Rechnung muss auf Sie lauten, und Sie müssen überweisen.
Lässt der Vermieter das Bad sanieren, können Sie nur die Handwerkerkosten ansetzen, die er Ihnen über die Nebenkostenabrechnung weiterberechnet, etwa für Wartung oder Reparaturen im Haus. Die Abrechnung muss den Anteil ausweisen. Eine höhere Miete nach einer Modernisierung zählt nicht.
Die Ausstattung des Bads gehört zum Sondereigentum. Beauftragen Sie die Sanierung selbst und wohnen in der Wohnung, setzen Sie die Arbeitskosten wie im eigenen Haus nach § 35a EStG ab. Arbeiten am Gemeinschaftseigentum, etwa an Steigleitungen, beauftragt die Eigentümergemeinschaft. Ihren Anteil an den Arbeitskosten weist die Jahresabrechnung der Hausverwaltung aus, auch den können Sie ansetzen.
Vermieten Sie die Wohnung, gilt der Steuerbonus nicht. Dann zählen die Kosten als Werbungskosten, Material eingeschlossen. Mehr dazu bei den Vermietern.
Beim altersgerechten Umbau lassen sich in Deutschland zwei Wege verbinden: Die Pflegekasse zahlt bei Pflegegrad bis zu 4.180 Euro direkt, und den Eigenanteil setzen Sie als außergewöhnliche Belastung nach § 33 EStG ab, auch das Material. Den Steuerbonus nach § 35a gibt es für die geförderte Maßnahme nicht. Den KfW-Zuschuss 455-B kann man seit 31. Juli 2026 nicht mehr beantragen, der KfW-Kredit 159 läuft weiter (mehr im Ratgeber KfW-Förderung fürs Bad).
Mit dem Pflegeunterstützungs- und -entlastungsgesetz wurde der Zuschuss für wohnumfeldverbessernde Maßnahmen zum 1. Januar 2025 von 4.000 € auf 4.180 € je pflegebedürftige Person erhöht. Voraussetzung ist ein anerkannter Pflegegrad 1 bis 5. Der Zuschuss ist nicht steuerpflichtig und muss nicht zurückgezahlt werden, sofern die geförderte Maßnahme tatsächlich umgesetzt wird.
Wichtiger Hebel — Haushaltskumulierung: Leben mehrere pflegebedürftige Personen im selben Haushalt, addieren sich die Beträge. Bei vier Pflegebedürftigen können bis zu 16.720 € für eine gemeinsame Maßnahme ausgezahlt werden, sofern alle profitieren.
Welche Bad-Maßnahmen die Pflegekasse anerkennt:
Antrag vor Vorhabensbeginn bei der zuständigen Pflegekasse stellen. Die Pflegekasse muss innerhalb von 3 Wochen entscheiden, sonst gilt die Genehmigungsfiktion nach § 18 SGB IV — die Maßnahme darf dann auch ohne ausdrückliche Bewilligung beginnen, der Zuschuss wird ausgezahlt.
Liegt die Badsanierung medizinisch begründet vor (Krankheit, Behinderung, akut eingetretener Pflegefall), öffnet sich ein deutlich attraktiverer Steuerweg: der Abzug als außergewöhnliche Belastung nach § 33 EStG. Anders als bei § 35a sind hier auch die Materialkosten in voller Höhe abziehbar, also Fliesen, Wanne, Dusche, Sanitärobjekte und Spezialbeschichtungen.
Pflegekasse und § 35a schließen sich für dieselbe geförderte Maßnahme aus. Die zulässige und steuerlich oft attraktivere Kombination führt über § 33 EStG: Bei medizinisch indiziertem Umbau mindert der Pflegekassen-Zuschuss zwar die ansetzbaren Kosten, der verbleibende Eigenanteil bleibt aber als außergewöhnliche Belastung voll abziehbar — Material eingeschlossen.
Wenn parallel zum geförderten Umbau weitere, nicht durch Pflegekasse oder KfW geförderte Arbeiten stattfinden (etwa Fliesen erneuern oder Wand neu beschichten lassen) und diese auf einer separaten Rechnung ausgewiesen sind, bleibt für diesen Teil die Steuerermäßigung nach § 35a EStG erhalten. Entscheidend ist die saubere rechnerische und dokumentarische Trennung.
Vermieter folgen einer anderen Logik als Selbstnutzer. Sanierungskosten an vermieteten Bädern sind grundsätzlich als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung absetzbar (§ 21 EStG). Die zentrale Frage ist nicht ob, sondern wann das Finanzamt die Kosten anerkennt: sofort und vollständig im Jahr der Zahlung (Erhaltungsaufwand) oder verteilt über 50 Jahre (Herstellungskosten). Zwei steuerliche Stolperfallen verschieben die Sanierung regelmäßig in die zweite Kategorie und kosten Liquidität.
Sie vermieten und das Bad soll zwischen zwei Mietern erneuert werden? Wie das ohne Abriss in wenigen Tagen geht, auch in bewohnten Wohnungen, zeigt unsere Seite Badsanierung in der Mietwohnung.
Stellt die Sanierung den ursprünglichen Zustand des Bades wieder her oder ersetzt sie verschlissene Komponenten zeitgemäß, ohne den Wohnstandard zu heben, gelten die Aufwendungen als Erhaltungsaufwand. Sie sind im Jahr der Zahlung zu 100 Prozent absetzbar — inklusive Material, Arbeitslohn, Fahrt und Nebenkosten. Typische Fälle: Wanne austauschen, Fliesen erneuern, Sanitärobjekte ersetzen, Wanne oder Fliesen beschichten lassen.
Innerhalb der ersten drei Jahre nach Erwerb der Immobilie gilt eine besondere Hürde nach § 6 Abs. 1 Nr. 1a EStG: Übersteigen die Sanierungskosten (ohne Umsatzsteuer) 15 Prozent der Anschaffungskosten des Gebäudes, qualifiziert das Finanzamt rückwirkend alle Aufwendungen als anschaffungsnahe Herstellungskosten. Der Sofortabzug entfällt komplett, die Kosten werden über die Restnutzungsdauer (in der Regel 50 Jahre, also 2 Prozent jährlich) abgeschrieben.
Die 15-Prozent-Grenze gilt ausschließlich in den ersten drei Jahren nach Erwerb. Wer eine größere Badsanierung in dieser Phase plant, prüft, ob sich die Maßnahme in mehrere Etappen unterhalb der Grenze splitten oder ins vierte Jahr verschieben lässt. Reine Schönheitsreparaturen wie Streichen oder kleine Reparaturen werden nach BFH-Rechtsprechung nicht in die Grenze einbezogen.
Eine zweite, weniger bekannte Falle betrifft Modernisierungen, die den Wohnstandard heben. Verbessert eine Sanierung innerhalb von fünf Jahren mindestens drei der vier Kernbereiche (Sanitär, Heizung, Elektroinstallation, Fenster) auf ein höheres Niveau, qualifiziert die Rechtsprechung das gesamte Maßnahmenpaket als Herstellungskosten — auch wenn die 15-Prozent-Grenze nicht überschritten ist.
Maßnahmen zeitlich entzerren: Bad-Sanitär 2026, Heizung 2028, Elektroinstallation 2031. Wer den Abstand von mehr als fünf Jahren zwischen den Bereichen einhält, bleibt im Sofortabzug. Eine Komplettsanierung in einem Jahr schiebt die Kosten dagegen in die 50-jährige AfA und kostet über die Laufzeit Liquidität im fünfstelligen Bereich.
Die durch das Wachstumschancengesetz reformierte Sonderabschreibung nach § 7b EStG (5 Prozent jährlich über vier Jahre zusätzlich zur regulären AfA, Baukostenobergrenze 5.200 €/m², Bemessungsgrundlage bis 4.000 €/m²) gilt ausschließlich für neu geschaffenen Mietwohnraum, etwa beim Dachgeschossausbau zur eigenständigen Mietwohnung mit eigenem Bad. Für die Sanierung eines bestehenden vermieteten Bades ist § 7b nicht anwendbar.
Kombinieren geht, aber nie für denselben Rechnungsposten. Wer Zuschuss und Steuerbonus nutzen will, braucht getrennte Rechnungen für geförderte und nicht geförderte Arbeiten. Die Tabelle zeigt die häufigsten Fälle in Deutschland.
| Kombination | Geht das? | Worauf es ankommt |
|---|---|---|
| Pflegekasse + § 33 EStG | Ja | Der Eigenanteil über der zumutbaren Belastung ist absetzbar, Material eingeschlossen. Der Pflegegrad-Bescheid reicht als Nachweis. |
| Pflegekasse + Krankenkasse | Ja | Umbau und Hilfsmittel sind getrennte Töpfe und werden nicht gegeneinander angerechnet. |
| KfW-Kredit 159 + Pflegekasse | Ja | Für getrennte Teilmaßnahmen mit eigenen Rechnungen. |
| Pflegekasse + § 35a EStG | Nein | Nicht für dieselbe Maßnahme. Absetzbar bleiben Arbeiten, die die Pflegekasse nicht fördert, auf eigener Rechnung. |
| KfW + § 35a EStG | Nein | Die geförderte Maßnahme ist vom Steuerbonus ausgeschlossen. Nicht geförderte Teile auf eigener Rechnung bleiben absetzbar. |
| § 35a + § 35c EStG | Nein | Nicht für dieselbe Maßnahme. Bad über § 35a und Heizung über § 35c auf getrennten Rechnungen sind möglich. |
Direkte Zuschüsse (Pflegekasse, KfW) und der Steuerbonus nach § 35a EStG schließen sich für dieselbe Maßnahme aus. Wer beide Wege nutzen will, braucht klar getrennte Rechnungen für geförderte und nicht geförderte Maßnahmenteile. Anträge für direkte Zuschüsse müssen vor Vertragsabschluss vorliegen, die Steuererklärung läuft nachgelagert.
Selbstnutzer setzen 20 Prozent der Arbeits-, Fahrt- und Maschinenkosten ihres Handwerkers über § 35a EStG ab, gedeckelt auf 6.000 € pro Jahr, daraus ergeben sich maximal 1.200 € Steuerersparnis. Ab 2027 sollen es laut Regierungsentwurf nur noch 15 Prozent und maximal 900 € sein. Materialkosten sind ausgeschlossen. Bei medizinisch notwendigem Umbau greift zusätzlich § 33 EStG, hier sind auch Materialkosten in voller Höhe abziehbar, abzüglich der zumutbaren Belastung. Vermieter setzen die Sanierungskosten als Werbungskosten zu 100 Prozent an, sofern es sich um Erhaltungsaufwand handelt. Wer die Heizung im Rahmen der Sanierung erneuert, nutzt zusätzlich § 35c EStG mit bis zu 40.000 € Förderung über drei Jahre.
Der jährliche Höchstbetrag nach § 35a Abs. 3 EStG liegt bei 6.000 € absetzbaren Arbeitskosten pro Haushalt, daraus resultieren maximal 1.200 € Steuerersparnis (20 Prozent). Laut Regierungsentwurf vom 2. September 2026 sinkt der Höchstbetrag ab 2027 auf 900 € (15 Prozent). Der Betrag wird direkt von der Steuerschuld abgezogen und wirkt damit unabhängig vom persönlichen Steuersatz. Wer höhere Arbeitskosten hat, kann die Zahlung über den Jahreswechsel splitten und so den Deckel in zwei Veranlagungszeiträumen ausschöpfen. Bei 10.000 € Arbeitskosten lassen sich auf diesem Weg bis zu 2.000 € Steuerersparnis erzielen statt nur 1.200 €. Fällt der zweite Zahlungsteil in das Jahr 2027, gilt dafür nach dem Entwurf bereits der niedrigere Satz.
Nicht über § 35a EStG. Fliesen, Wanne, Dusche, Sanitärobjekte und Beschichtungssysteme bleiben für Selbstnutzer steuerlich außen vor, auch wenn sie für die Sanierung zwingend nötig sind. Anders bei zwei Sonderfällen: Liegt eine medizinische Indikation vor, sind Materialkosten über § 33 EStG (außergewöhnliche Belastungen) in voller Höhe abziehbar. Bei vermieteten Bädern zählen Materialkosten ohnehin zu 100 Prozent als Werbungskosten zum persönlichen Grenzsteuersatz. Auch im Rahmen der energetischen Förderung nach § 35c EStG sind Material- und Arbeitskosten gemeinsam förderfähig.
Die Rechnung muss auf den Steuerpflichtigen lauten und Arbeitskosten getrennt von Materialkosten ausweisen. Fahrt- und Maschinenkosten gehören als eigene Position auf den Beleg. Seit dem Jahressteuergesetz 2024 ist die ausnahmslose Pflicht zur Überweisung auf das Konto des Handwerkers in Kraft, eine Barzahlung schließt den Steuerabzug komplett aus. Die Belege müssen mindestens zwei Jahre aufbewahrt und auf Anfrage des Finanzamts vorgelegt werden. Bei Werkstattarbeiten außerhalb des Haushalts (etwa Vorfertigung in der Schreinerei) muss die Rechnung den Werkstattanteil getrennt vom Vor-Ort-Montagelohn ausweisen, weil nur letzterer begünstigt ist (BFH VI R 4/18).
Nein. Seit Veranlagungszeitraum 2025 ist die Überweisung auf das Konto des Leistungserbringers nach § 35a Abs. 5 Satz 3 EStG zwingende Voraussetzung. Selbst eine quittierte Barzahlung führt zum vollständigen Verlust der Steuerermäßigung. Akzeptiert werden Überweisung, Dauerauftrag, SEPA-Lastschrift und Kartenzahlung. Die Vorschrift wurde durch das Jahressteuergesetz 2024 als Reaktion auf das BFH-Urteil VI R 2/20 verschärft, das zuvor in Einzelfällen Erleichterungen zugelassen hatte. Diese Erleichterungen gelten seit 2025 nicht mehr.
Nein. § 35a EStG erkennt ausschließlich professionelle Handwerkerleistungen mit ordnungsgemäßer Rechnung an. Wer selbst Fliesen verlegt oder die Wanne ausbaut, kann weder die eigene Arbeitszeit noch das verwendete Material steuerlich geltend machen. Vermieter können bei Eigenleistung nur die Materialkosten als Werbungskosten ansetzen, wenn sie nachweislich für die vermietete Immobilie gekauft wurden. Die eigene Arbeitsleistung bleibt auch hier außer Ansatz, unabhängig davon, wie umfangreich oder professionell sie war.
Ja, wenn Sie die Arbeiten selbst beauftragen und bezahlen, etwa mit Zustimmung des Vermieters. Dann gilt für Sie § 35a EStG wie für Eigentümer: 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr, ab 2027 nach dem Regierungsentwurf 15 Prozent und 900 Euro. Lässt der Vermieter das Bad sanieren, können Sie nur die Handwerkerkosten ansetzen, die er Ihnen über die Nebenkostenabrechnung weiterberechnet. Eine höhere Miete nach einer Modernisierung zählt nicht.
Wohnen Sie selbst in der Wohnung und beauftragen die Sanierung des Bads selbst, setzen Sie die Arbeitskosten nach § 35a EStG ab wie im eigenen Haus. Arbeiten am Gemeinschaftseigentum, etwa an Steigleitungen, beauftragt die Eigentümergemeinschaft. Ihren Anteil an diesen Arbeitskosten weist die Jahresabrechnung der Hausverwaltung aus, und auch den können Sie ansetzen. Vermieten Sie die Wohnung, zählen die Kosten stattdessen als Werbungskosten, Material eingeschlossen.
Ja, über drei parallele Wege: Pflegekasse nach § 40 SGB XI (bis 4.180 € je pflegebedürftige Person, im Haushalt kumulierbar bis 16.720 €), KfW-Kredit 159 (der Zuschuss 455-B nimmt seit 31. Juli 2026 keine neuen Anträge an) und außergewöhnliche Belastungen nach § 33 EStG bei medizinischer Indikation. Pflegekassen-Zuschuss und KfW müssen vor Vorhabensbeginn beantragt werden, § 33 EStG läuft nachgelagert in der Steuererklärung. Wichtig: Die mit Pflegekasse oder KfW geförderte Maßnahme ist vom § 35a-Steuerbonus ausgeschlossen, dafür ist die Kombination mit § 33 EStG zulässig.
Pflegekasse und § 35a EStG schließen sich für dieselbe Maßnahme aus. Die zulässige und finanziell oft attraktivere Kombination ist Pflegekasse plus § 33 EStG: Der Pflegekassen-Zuschuss wird direkt ausgezahlt, der verbleibende Eigenanteil bleibt als außergewöhnliche Belastung in voller Höhe abziehbar (Material eingeschlossen), abzüglich der zumutbaren Belastung. Beispiel: Bei 15.000 € Sanierungskosten und Pflegegrad 3 ergeben sich rund 6.525 € Gesamtentlastung (4.180 € Pflegekasse + ca. 2.345 € Steuerersparnis bei Grenzsteuersatz 30 Prozent). Bei vorhandenem Pflegegrad ersetzt der Bescheid das amtsärztliche Attest.
Ja, in voller Höhe als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung (§ 21 EStG). Material und Arbeitslohn werden zu 100 Prozent zum persönlichen Grenzsteuersatz abgezogen, was bei 42 Prozent Spitzensteuersatz aus 10.000 € Sanierungskosten 4.200 € Steuerersparnis macht. Voraussetzung ist, dass es sich um Erhaltungsaufwand handelt (kein Wohnstandard-Sprung in 3 von 4 Bereichen) und die 15-Prozent-Grenze in den ersten drei Jahren nach Erwerb nicht überschritten wird. Größere Aufwendungen können nach § 82b EStDV optional auf 2 bis 5 Jahre verteilt werden.
Übersteigen die Sanierungskosten in den ersten drei Jahren nach Erwerb 15 Prozent der Anschaffungskosten des Gebäudes (ohne Umsatzsteuer), gelten alle Aufwendungen nach § 6 Abs. 1 Nr. 1a EStG als anschaffungsnahe Herstellungskosten. Der Sofortabzug entfällt komplett, die Kosten werden über die Restnutzungsdauer (in der Regel 50 Jahre, also 2 Prozent jährlich) abgeschrieben. Praktische Konsequenz: Größere Bad-Modernisierungen entweder unter die 15-Prozent-Grenze splitten oder ins vierte Jahr nach Kauf verschieben. Reine Schönheitsreparaturen wie Streichen werden nach BFH-Rechtsprechung nicht in die Grenze einbezogen.
Wenn die Renovierung in der konkreten Absicht erfolgt, die Immobilie anschließend zu vermieten, sind die Kosten als vorweggenommene Werbungskosten absetzbar. Voraussetzung ist eine nachweisbare Vermietungsabsicht (etwa durch Mietinserate, Maklerauftrag oder dokumentierte Anzeigenschaltung) und der zeitliche Zusammenhang zwischen Renovierung und Vermietungsbeginn. Bei Eigennutzung in der Zwischenzeit oder bei Verkauf statt Vermietung erkennt das Finanzamt die Kosten in der Regel nicht an. Bei Erwerb einer leerstehenden Immobilie zur Vermietung greift parallel die 15-Prozent-Grenze für anschaffungsnahe Herstellungskosten.
Wenn im Rahmen der Sanierung die Heizung erneuert wird, eine Wärmepumpe eingebunden, eine Lüftungsanlage zur Feuchtigkeitsregulierung installiert oder Außenwände, Decken oder Dächer gedämmt werden. Selbstnutzer setzen dann 20 Prozent der Gesamtkosten (Material eingeschlossen) verteilt auf drei Jahre ab, gedeckelt auf 40.000 € pro Objekt. Voraussetzungen: Gebäude älter als 10 Jahre, Ausführung durch ein anerkanntes Fachunternehmen, Vorlage der amtlichen Fachunternehmer-Bescheinigung nach Mustervorlage. Eine Doppelförderung mit KfW-BEG oder § 35a für dieselbe Maßnahme ist ausgeschlossen.
Preise von der Wannenreparatur bis zum neuen Bad, mit Preisrechner.
Was nach dem Stopp von 455-B noch geht: Kredit 159 und Pflegekasse.
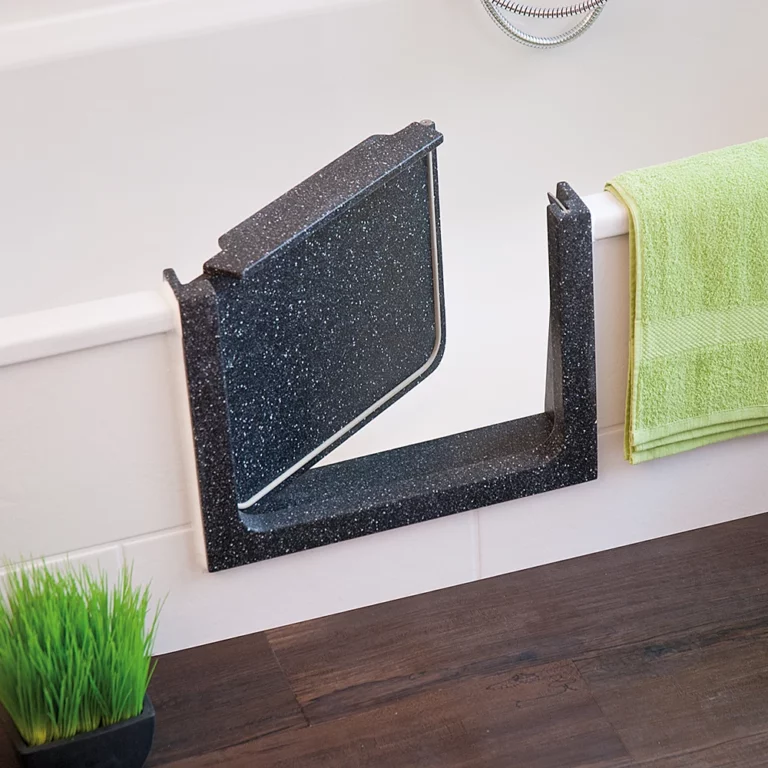
Nachrüsten statt neu kaufen: sicher einsteigen, in 1 Tag eingebaut.
„Wir haben auf Empfehlung eines Bekannten für unsere Badsanierung den Kontakt zu bazuba Rostock aufgenommen. Da es sich um eine Mietwohnung handelt, gab es mit Abstimmung des Vermieters/Eigentümers einiges zu berücksichtigen, aber wir haben viele individuelle Wünsche auf eigene Kosten umsetzen können. Der Erstkontakt war sehr angenehm und es wurde zunächst eine Bestandsaufnahme gemacht und natürlich die ersten Vorstellungen und Wünsche zum Vorhaben aufgenommen. Grundlegend war die Aufgabenstellung vom über 20 Jahre alten Fliesenbad mit alter Badewanne zu einem modernen Fugenlosen Bad mit begehbarer Regendusche zu gehen. Im Showroom der Firma war auch einiges ausgestellt und da konnte man schon die ersten persönlichen Eindrücke sammeln. Aus den Katalogen dann den Rest zusammengestellt und da haben wir uns auch auf die Beratung und Empfehlung des Chefs dort verlassen, der auch super Ideen mit eingebracht hat. Dann gab es ein Angebot mit 3D Visualisierung des fertigen Badezimmers. Damit konnten wir dann sehr gut gemeinsam mit dem Eigentümer und bazuba an den Feinheiten feilen und zu einem finalen Ergebnis kommen. Die Korrespondenz zwischen bazuba und dem Eigentümer verlief auch super und wir wurden sehr gut informiert über Lieferzeiten, Bauzeiten und dem ganzen Ablauf bis hin zum fertigen Bad. Das Einrichten der Baustelle haben wir unterstützt mit Abdeckungen des Bodens und Schränke und die Mitarbeiter der Firma waren sehr nett und auch informativ zu den Arbeitsschritten. Wir mussten kaum etwas nachfragen, sondern wurden jeden Morgen informiert, was am Tag so passiert bis zum Feierabend. Die angesagte Bauzeit wurde sogar um 2 Tage unterschritten, da wirklich alles gepasst hat und die Gewerke wirklich Hand in Hand gearbeitet haben. Auch die Übergabe und das fertige Ergebnis bis hin zur Erklärung der ganzen Komponenten, Pflegehinweise und Garantien hat wunderbar funktioniert und für uns auch sehr transparent dargestellt. Alles in Allem sind wir mit dem Ergebnis sehr zufrieden und für den wenigen Raum, der dafür zur Verfügung stand, fühlt es sich fast so an wie in einem guten Hotel, wenn man morgens in die Dusche geht 😉 Ich kann es auf jeden Fall mit bazuba Rostock weiterempfehlen und präsentiere gerne auch ein paar Vorher- Nachher Bilder. Ist noch nicht dekoriert und eingerichtet, aber es geht ja um das rohe Ergebnis."
„Komplettsanierung von Badezimmer und WC — Nach wochenlanger Suche im Web nach einer Firma die für die Umsetzung unseres Projekts (Komplettsanierung von Badezimmer und WC) in Frage kommen könnte, stießen wir auch auf bazuba. Obwohl sämtliche Kundenrezensionen auf ein herausragendes Unternehmen schließen ließen, konnten wir nicht umhin, den Firmenstandort in Guntramsdorf vorab persönlich aufzusuchen. Aber schon ab diesem Zeitpunkt war für uns klar, dass nur diese Firma für unser Projekt in Frage kommt. Das außergewöhnlich herzliche, kompetente, höfliche, freundliche und geduldige Team hat uns sofort überzeugt. Ab da an ging Alles sehr schnell. Einen Besichtigungstermin mit Herrn Weninger vereinbart. Besichtigung, Beratung, Ausmessen und das Eingehen auf Sonderwünsche fanden in einer sehr freundlichen und entspannten Atmosphäre statt. Der gute Mann war sehr geduldig und hat sich wirklich sehr viel Zeit für uns genommen und ging erst, als auch die kleinste Kleinigkeit geklärt war. Nach dem sehr detailreichen Angebot und der Auftragserteilung begannen die Umbauarbeiten pünktlich zum vereinbarten Termin. Ab jetzt muss ich es kurz halten, sonst würde ich noch zwei Seiten benötigen. ALLE Beteiligten, seien es die Subfirmen oder die wirklich herausragenden bazuba-Fachkräfte erledigten ihre Aufgaben dermaßen kompetent, pünktlich, sauber, nahezu staubfrei, rasch, freundlich, höflich, zuvorkommend, fachgerecht, genau und professionell, dass einem die Superlativen knapp werden. Auch die kontinuierliche Begleitung und (Nach)Betreuung meines Projektes wären noch lobenswert hervorzuheben. Nach Beendigung der sehr umfangreichen Arbeiten stehe ich nun vor zwei echten Schmuckstücken (Badezimmer und WC) und ich erwische mich immer wieder dabei, dass ich jetzt dort viel mehr Zeit verbringe, als wirklich nötig wäre. Das Fazit eines hochzufriedenen und begeisterten Kunden: die beste 10 Sterne Firma, mit der ich je zu tun hatte. Ich habe und werde bazuba immer weiter empfehlen."
„Hier passt einfach alles! :o) Wir haben uns von bazuba unser rund 50 Jahre altes Badezimmer und die ebenso alte Toilette sanieren und außerdem die Dusche im zweiten Badezimmer modernisieren lassen. Vom ersten (telefonischen) Kontakt weg hatten wir ein gutes Gefühl. Badplaner Raffael kam zu uns nachhause und ging mit uns die diversen Maßnahmen durch, wobei er uns gut beriet und viel Geduld mit uns hatte. Auch über den Preis konnten wir gut mit ihm reden, und er hat uns letztlich ein Angebot gemacht, mit dem wir sehr zufrieden waren. Wir hatten auch Offerte der Konkurrenz eingeholt, die allerdings empfindlich teurer waren, wir reden hier von +50 % und mehr. Auch bei der Umsetzung hat dann alles perfekt funktioniert. Zuerst kam das Demontageteam, dann die Elektriker, die Spachtler/Bodenleger, schließlich das Montageteam. Insgesamt haben die Arbeiten fast drei Wochen gedauert, aber das war vorab abgesprochen und daher auch in Ordnung so. Alle Arbeiter sind immer vereinbarungsgemäß eingetroffen, waren sehr freundlich, haben uns viel erklärt und schön gearbeitet. Wir waren auch sehr dankbar, dass sie uns noch auf einige mögliche/nötige Verbesserungen hingewiesen haben. Spontane Änderungswünsche unsererseits wurden freundlich angenommen und umgesetzt. Gleichzeitig waren Planer Raffael und Projektleiter Anel für uns immer erreichbar und antworteten schnell auf unsere Fragen. Das Ergebnis kann sich sehen lassen: Aus altvaterischen, dunklen Räumen mit sehr mitgenommenen Installationen sind freundliche, moderne Nassräume geworden, die man wieder gerne betritt. Das Konzept der Planung wurde zu 100 % in die Realität umgesetzt und das zu einem unserer Meinung nach wirklich sehr fairen Preis. Dabei kein Ärger mit den Handwerkern, ganz im Gegenteil - es war uns eine Freude, wir können das gesamte bazuba-Team wärmstens weiterempfehlen."
„Bedingt durch einen Wasserschaden im Jahr 2023 und anschließend.Reperaturarbeiten durch eine Spezialfirma ,waren wir danach auf der Suche nach einer Fa.die unser Bad auf Vordermann bringen sollte. Das erwies sich als nicht so einfach,örtl.Firmen winkten entweder wegen Zeitmangel ab oder ließen sich trotz Termins erst gar nicht blicken. Durch Recherche im Internet stießen wir auf die Firma Bazuba in Karlsruhe . Einen ersten Termin hatten wir schnell mit H.Glutsch. Dieser kam pünktlich zu uns vor Ort hörte sich unsere Vorstellungen über den Umbau des Bades an und machte seine fachlichen Kenntnisse und Anmerkungen dazu. Er maß ,machte dazu Notizen und versprach ein Angebot zu erstellen das dann auch in kürzester Zeit bei uns eintraf. Infolge von etlichen Arbeitsterminen der Fa. Bazuba sagte er uns aber bereits im Vorfeld das sich die Arbeiten verzögern würden und wir mit einem Termin März/April rechnen mussten. Das war uns aber letztendlich egal,infolge der Vorabeiten der Sanierungsfirma konnten wir ja unser 30 Jahre altes Bad weiterhin benutzen. Bei der Auswahl der Keramiken und der begehbaren Dusche waren wir zusammen mit H.Glutsch bei der Fa.C.Ufer in KA(Top-Beratung!). Im April gingen dann die Arbeiten los mit unserem teilsanierten Bad. Nach gut 2 Wochen konnten wir unser neues Bad voll benutzen ,für die Duschabtrennung mussten wir uns noch mit einem Provisorium begnügen, das aber nach 5 Wochen durch eine Glastrennwand von Kermi ersetzt wurde. Alles in allem waren wir von der Betreung und Beratung der Fa.Bazuba sehr angetan(einen besonderen Dank an Herrn Glutsch). Ein großes Lob an die beiden Facharbeiter die für die Arbeiten zuständig waren!! Ohne wenn und aber 5 Sterne für die Firma Bazuba."
„Gute Entscheidung! — Wir haben uns für BAZUBA aufgrund eines Berichts in einem Online-Portal entschieden...und nichts bereut! Unsere wünschen wurden im Schauraum, mit einem unglaublichen Maß an Geduld, besprochen und geplant. Selbst Änderungen und Sonderwünsche - vor Sanierungsbeginn - sind schnell und unkompliziert umgesetzt worden. Auch das gesamte Baustellenteam darf nicht unerwähnt bleiben - alle waren ausnahmslos höflich und freundlich. Hier möchte ich besonders Herrn Robert erwähnen, der mit seiner guten Laune jeden unserer Baustellenbesuche erheitert hat. Im nachhinein können wir nun folgenden Fakten aufzählen, warum wir BAZUBA jedem weiterempfehlen: 1.) Der Preis - Alle Kostenvoranschläge waren gut um 25% höher als die von BAZUBA. 2.) Das Team - Wie bereits erwähnt, Geduld und Freundlichkeit wird hier groß geschrieben. 3.) Die Planung - Keiner unserer Wünsche wurde als unmöglich dargestellt. Sogar Sonderwünsche wurden gerne erfüllt. 4.) Die Arbeitszeit - Eine konventionelle Sanierung hätte mindestens 4 Wochen in Anspruch genommen und das ganze Haus verstaubt. BAZUBA war in 2 Wochen Termingerecht fertig. 5.) Die Qualität - Nichts wackelt, nichts ist verkratzt. Die Badewanne sieht aus wie neu. Die Wände sind tadellos. Jede Fuge sitzt. 6.) Die Optik - Wir haben ein fugenloses Bad gewählt. Im Gegensatz zu Fliesen wirkt unser Bad nun viel freundlicher und wärmer. 7.) Die Garantie! Alles in allem sind wir zufriedene Kunden und würden jederzeit wieder unser Bad von BAZUBA sanieren lassen."
„Perfekt! Absolute Empfehlung. — Wanne raus und Dusche rein! Von Anfang bis zum Abschluss können wir nur das beste Zeugnis ausstellen. Der Berater, Herr Raffael Weninger, hat uns zu Hause sehr gut beraten. Er ging auf unsere Ansprüche ein und hatte mit seinen guten Ideen einen für uns perfekten Plan entworfen. Auch die Handwerker verdienen größtes Lob, Es wurde peinlichst geachtet, Staub und Schmutz zu vermeiden. Was ja bei solchen Arbeiten gar nicht einfach ist. Die ersten beiden Tage hatten zwei behutsame Installateure ihre verantwortungsvolle Tätigkeit aufgenommen. Schließlich müssen alle neu verlegten Wasserleitungen und Abläufe wieder dicht sein. Der dritte und vierte Tag gehörte den flinken Herren Jànos und Gàbor, die diese Teilrenovierung - ohne eine Pause zu machen! - pünktlich abschließen konnten. Es muss gesagt werden, dass alle "unsere" vier Handwerker äußerst freundlich und arbeitsam sind. Sonst wäre unser Projekt nicht in dieser relativ kurzen Zeit zu einem perfekten Abschluss gekommen. Am dritten Tag hat uns der Firmenchef besucht, sich um den Arbeitsfortschritt informiert und uns nach der bisherigen Zufriedenheit erkundigt. Das schafft Vertrauen. Nun genießen wir täglich unser neues Duschvergnügen! Diese Firma mit ihren tollen Mitarbeitern empfehlen wir mit Freude gerne weiter. Herzliche Grüße! Christian & Sylvia Karner"
„NEUES BAD Seit ca. 3 Wochen sind wir stolze Besitzer eines fugenlosen Badezimmers und WC. Termingerecht und sehr pünktlich erschien das erste Team von Bazuba, deckte von der Eingangstüre bis hinauf in das Badezimmer, mit den Stiegen, alles fachgerecht ab und begannen mit der Demontage der alten Sanitäreinrichtung und entsorgten alles, was nicht mehr benötigt wurde. Hurtig ging es von da an jeden Tag weiter. Glückwunsch zu Ihren Mitarbeitern. Alle waren äußerst freundlich, höflich und echt fleißig. Egal was gemacht wurde, wir wurden immer wieder gefragt, ob alles passt oder ob wir andere Wünsche haben. Die neue, begehbare Dusche, echt ein Traum, die Wände fugenlos und so schön hell und der Fußboden, wirklich sehr schön und pflegeleicht. Das WC wurde ebenfalls in dem gleichen Stil gemacht. Einfach wunderschön. Ich wollte mit der Bewertung warten bis ich mich im neuen Bad eingewöhnt habt. Jeden Morgen, wenn ich unser schönes Bad betrete, bin ich sehr glücklich. Egal welches Team vor Ort war, alle Mitarbeiter haben professionelle Arbeit geleistet, Wir werden die Firma Bazuba aus Guntramsdorf immer in guter Erinnerung haben und sie sehr gerne weiterempfehlen. Herzlichen Dank für alles. Liebe Grüße Renate P."
Wir sehen uns Ihr Bad kostenlos an und nennen Ihnen danach einen Festpreis. Auf Angebot und Rechnung steht der Lohnanteil getrennt, damit Sie ihn absetzen können. Lieber telefonieren? Deutschland 0800 90 44 2000, Österreich 0800 66 55 36, beide kostenlos.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen